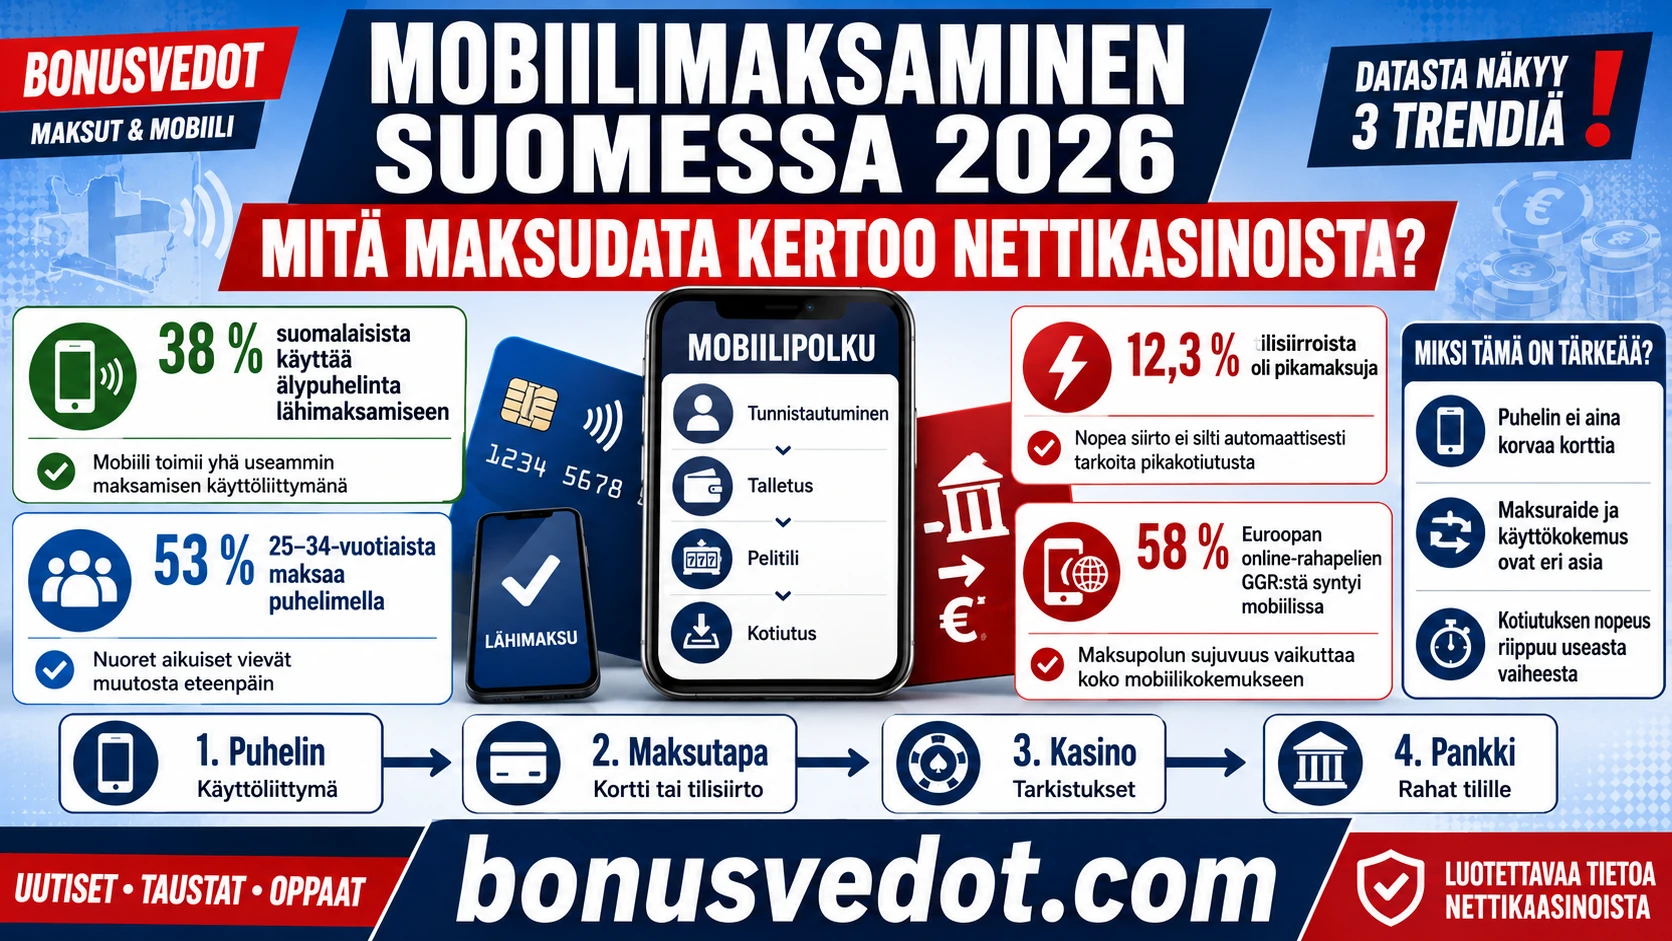
Maksukortti ei ole katoamassa mihinkään. Se, mikä on oikeasti muuttunut, on käyttöliittymä: puhelin on siirtynyt kortin ja pankkitilin eteen, ja moni maksaa arjessaan kymmeniä kertoja viikossa nostamatta lompakkoa taskustaan kertaakaan. Finanssialan Maksutavat 2026 -tutkimuksessa 38 prosenttia vastaajista sanoi käyttävänsä älypuhelinta lähimaksamiseen. 25–34-vuotiaissa osuus oli jo 53 prosenttia ja 35–44-vuotiaissa 39 prosenttia.
Rahapelaamisen puolella tämä on kiinnostavaa yhdestä syystä: maksaminen ja itse palvelun käyttö tapahtuvat nyt samalla laitteella. Euroopan online-rahapelimarkkinassa mobiililaitteet tuottivat 58 prosenttia online-pelaamisen bruttotuloista vuonna 2024.
Maksudata ei silti kerro suoraan sitä, kuinka moni suomalainen pelaa puhelimella tai millä maksutavalla kasinolla asioidaan. Siksi mobiilimaksamista kannattaa katsoa kolmesta suunnasta: mitä laitetta kuluttaja käyttää, mitä maksuraidetta pitkin raha oikeasti liikkuu ja mitä rahapelipalvelu tekee omassa järjestelmässään.
Mobiilimaksamisen muutos näkyy kolmessa eri mittarissa
Luvut menevät tästä aiheesta puhuttaessa helposti puuroksi. Älypuhelimella tehty lähimaksu, mobiilisovelluksella käynnistetty korttimaksu ja mobiililaitteella tapahtuva online-pelaaminen mittaavat kolmea eri asiaa: ensimmäinen kertoo välineestä kassalla, toinen siitä, miten korttitapahtuma pantiin liikkeelle, ja kolmas siitä, millä laitteella rahapelipalvelua käytettiin.
| Mittari | Ajankohta | Luku | Mitä luku kertoo |
|---|---|---|---|
| Älypuhelinta lähimaksamiseen käyttävät suomalaiset | 2026 | 38 % | Kuluttajan itse ilmoittama maksuväline lähimaksussa |
| Älypuhelin lähimaksussa 25–34-vuotiailla | 2026 | 53 % | Nuorten aikuisten maksukäyttäytyminen |
| Älypuhelin lähimaksussa 35–44-vuotiailla | 2026 | 39 % | Työikäisten maksukäyttäytyminen |
| Mobiilisovelluksella käynnistetyt korttimaksut | H1 2025 | 334 milj. kpl / 8,1 mrd. € | Toteutuneet korttitapahtumat, jotka käynnistettiin mobiilisovelluksella |
| Mobiilisovelluksella käynnistettyjen korttimaksujen osuus arvosta | H1 2025 | 22 % | Mobiilin siivu korttimaksujen euromäärästä käynnistystavan mukaan |
| Pikamaksujen osuus lähetetyistä tilisiirroista | H2 2025 | 12,3 % | Kuinka moni tilisiirto lähti liikkeelle pikamaksuna |
| Mobiililaitteiden osuus Euroopan online-rahapelien GGR:stä | 2024 | 58 % | Millä laitteella online-rahapelien GGR syntyi |
Tärkein havainto ei ole mikään yksittäinen prosenttiluku, vaan se, että mobiili nousee esiin yhtä aikaa kuluttajan arjessa, maksujärjestelmien tilastoissa ja digitaalisessa rahapelaamisessa. Näitä lukuja ei silti voi laskea yhteen eikä yhdestä päätellä toista. 25–34-vuotiaiden 53 prosentin lähimaksuosuus ei tarkoita sitä, että yhtä suuri osa samasta ikäryhmästä maksaisi mobiilisti nettikasinolla.
Puhelin ei välttämättä korvaa korttia vaan muuttaa tapaa käyttää sitä
Finanssialan tuoreimman tutkimuksen hauskin ristiriita on se, että mobiilimaksaminen kasvaa eikä kortti silti liikahda mihinkään. Vähintään yksi maksukortti löytyi 95 prosentilta vastaajista, ja joka toisella niitä oli useampi. Samaan aikaan 38 prosenttia kertoi maksavansa lähimaksut puhelimella. MobilePay oli käytössä 63 prosentilla, MobilePay ja Siirto rinnakkain 12 prosentilla ja pelkkä Siirto 2 prosentilla.
Asetelma "kortti vai mobiili" onkin teknisesti vähän harhaanjohtava. Puhelimen lompakossa oleva kortti on yhä korttimaksu, vaikka käyttäjän silmissä maksuväline on puhelin, ja pankkisovelluksessa kuitattu tilisiirto voi näyttää ruudulla lähes samalta kuin korttipohjainen mobiilimaksu, vaikka taustajärjestelmät ovat aivan eri maailmasta.
Suomen Pankin maksuliiketilastot kertovat samaa. Vuoden 2025 alkupuoliskolla mobiilisovelluksella käynnistettiin 334 miljoonaa korttimaksua, arvoltaan 8,1 miljardia euroa, ja niiden osuus korttimaksujen kokonaisarvosta nousi 22 prosenttiin. Kolme vuotta aiemmin itse kortilla käynnistettyjä maksuja oli 88 prosenttia, nyt enää 75. Suomen Pankki muistuttaa, että kasvun takana on sekä aitoa käytön lisääntymistä että tilastoinnin tarkentumista.
Pikamaksaminen muuttaa käsitystä siitä mikä on nopea maksu
Toinen iso muutos koskee tahtia. Suomen Pankin mukaan vuoden 2025 jälkipuoliskolla Suomesta ja Suomeen tehtiin 645 miljoonaa tilisiirtoa, joista 79 miljoonaa eli 12,3 prosenttia kulki pikamaksuna. Osuus nousi kolme prosenttiyksikköä edellisvuoden vastaavasta jaksosta.
SEPA-pikasiirrossa raha voi olla vastaanottajalla sekunneissa mihin vuorokaudenaikaan tahansa. Se on eri asia kuin kortin katevaraus tai palveluntarjoajan sisäinen saldopäivitys, mutta käyttäjälle lopputulos on samansuuntainen: viive muuttuu näkyväksi osaksi palvelua. Kun pankkien välillä pärjätään sekunneissa, usean pankkipäivän odottelua on aika vaikea perustella.
Nettikasinolla tästä ei silti seuraa, että jokainen kotiutus voisi napsahtaa tilille heti. Maksuraide on vain yksi lenkki ketjussa. Ennen rahansiirtoa operaattori voi joutua varmistamaan pelaajan henkilöllisyyden, maksutavan omistajuuden, kotiutuspyynnön sisällön ja rahanpesun torjuntaan liittyviä tietoja. Pikamaksu ja pikakotiutus eivät siis ole sama sana kahdella tavalla sanottuna: ensimmäinen on maksujärjestelmän tekninen ominaisuus, jälkimmäinen koko palveluprosessin lopputulos.
Mitä mobiilimaksaminen tarkoittaa nettikasinolla käytännössä
Mobiili ei rahapelipalvelussa tarkoita vain sitä, että peli aukeaa pienelle näytölle. Pelaajan polkuun mahtuu tunnistautuminen, talletuksen vahvistus, saldon päivittyminen, kotiutuspyyntö ja lopulta rahansiirto takaisin pankkitilille. Osa vaiheista tapahtuu kasinon omassa järjestelmässä, osa pankin tai maksupalveluntarjoajan päässä.
Tämän takia mobiilikasinoita arvioitaessa responsiivinen ulkoasu on vasta lähtöviiva. Maksun hyväksyntä, tunnistautuminen ja kotiutuksen seuranta ovat aivan yhtä lailla mobiilikäyttökokemusta kuin pelivalikko tai sivun latausnopeus. Mobiilimaksukasino katsoo kasinoita juuri tästä kulmasta, jossa maksamisen sujuvuus kuuluu osaksi koko palvelupolkua.
Käytännössä homma toimii niin, että sama näppärä maksupainike voi johtaa hyvin erilaisiin taustajärjestelmiin. Apple Payn tai Google Payn kautta lähtenyt maksu kulkee tyypillisesti korttiverkossa, Pay N Play -mallissa pankkitunnistautuminen ja tilisiirto nivotaan samaan polkuun, ja MobilePay on käyttäjälle mobiilimaksupalvelu, jonka hyväksyttävyys riippuu kauppiaasta ja maksuketjusta. Sama pätee muihinkin tuttuihin nimiin: pelaaja ei voi tallettaa Zimplerin kautta ja pyytää voittoja ulos Trustlyn verkkoa pitkin, koska kotiutus palautuu lähtökohtaisesti samaan maksutapaan ja samalle omistajalle. Siksi nettikasinoiden maksutapoja kannattaa verrata sen mukaan, mitä ketjussa oikeasti tapahtuu, ei sen mukaan, minkä logon näkee kassalla.
Kotiutuksen nopeus muodostuu neljästä eri viiveestä
Yksi ilmoitettu tuntimäärä peittää alleen useamman vaiheen. Kokonaisajan voi jakaa neljään osaan. Ensimmäinen on operaattorin käsittelyaika eli se, kuinka nopeasti kotiutuspyyntö hyväksytään kasinon omassa järjestelmässä. Toinen on tarkistusaika, jos henkilöllisyys, tilin omistajuus tai jokin muu tieto pitää varmistaa ennen maksua. Kolmas on maksupalveluntarjoajan käsittely, jossa hyväksytty pyyntö siirtyy varsinaiseen maksujärjestelmään. Neljäs on pankkien välinen siirtoaika, johon esimerkiksi SEPA-pikasiirto vaikuttaa.
Jaon hyöty on siinä, että se erottaa teknisen maksunopeuden kasinon omasta prosessista. Jos pankkien välinen vaihe kestää sekunteja mutta hyväksyntä kuusi tuntia, maksuraidetta vaihtamalla ei korjata pahinta pullonkaulaa. Nopeasti hyväksytty kotiutuskaan ei tunnu nopealta, jos valittu maksutapa siirtää rahat vasta seuraavana päivänä. Pelaaja näkee vain näiden vaiheiden summan.
Sama malli selittää senkin, miksi kahdella samaa maksutapaa käyttävällä kasinolla kotiutusajat voivat heittää reippaasti. Maksupalvelu on sama, sisäiset tarkistus- ja hyväksyntärutiinit eivät.
Nuorten maksudata ei ole sama asia kuin rahapelaamisen kysyntä
Finanssialan tutkimuksen näyttävin ikäryhmäluku on 68 prosenttia: näin moni 15–24-vuotias kertoi maksavansa lähimaksut puhelimella. Lukua ei kannata heittää suoraan nettikasinoiden mobiilikysynnän ennusteeksi, koska ikähaarukkaan mahtuvat myös 15–17-vuotiaat. Rahapelaaminen on Suomessa sallittu vain täysi-ikäisille.
Rahapelimarkkinan kannalta käyttökelpoisempia vertailuryhmiä ovat 25–34-vuotiaat, joista puhelimella maksaa 53 prosenttia, ja 35–44-vuotiaat, joista 39 prosenttia. Nekään eivät kerro pelaamisen määrästä yhtään mitään. Ne kertovat siitä, millaiseen maksukokemukseen iso osa aikuisista on muussa arjessaan tottunut.
Ero on tärkeä silloin, kun maksudataa käytetään tuotekehityksen tai markkinan arvioinnin tukena. Maksamisen yleisyydestä voi päätellä käyttöliittymään kohdistuvia odotuksia, mutta ei pelaamisen aktiivisuutta, talletusten kokoa tai pelaajan riskitasoa. Mobiilimaksamisen kasvu on vahva käyttäytymissignaali, ei pelaajamäärän mittari.
Mobiili on jo online rahapelaamisen päälaite Euroopassa
Maksamisen siirtyminen puhelimeen osuu samaan hetkeen, kun online-rahapelaamisesta on tullut selvästi mobiilipainotteista. European Gaming and Betting Associationin ja H2 Gambling Capitalin markkinadatan mukaan mobiililaitteet tuottivat 58 prosenttia Euroopan online-rahapelien GGR:stä vuonna 2024, kun edellisvuonna osuus oli 56 prosenttia. Ennuste vie mobiilin 67 prosenttiin vuoteen 2029 mennessä.
GGR eli gross gaming revenue ei ole sama asia kuin pelaajien talletusten summa. Se on panosten ja maksettujen voittojen erotus ennen operaattorin muita kuluja ja veroja. Se 58 prosenttia kertoo siis mobiilissa syntyneestä osuudesta operaattorituotosta, ei siitä, että 58 prosenttia eurooppalaisista pelaajista olisi mobiilipelaajia.
Yksi käytännön johtopäätös tästä silti syntyy. Kun yli puolet markkinan tuotosta tehdään puhelimella, maksaminen ei ole enää erillinen kassatoiminto, jonka voisi suunnitella työpöytäversion ehdoilla. Maksupolku kuuluu samaan pienen näytön kokemukseen kuin kirjautuminen, vedon lyöminen tai pelin avaaminen, ja jokainen ylimääräinen hyppy selaimen, pankkisovelluksen ja kasinon välillä on paikka, jossa homma voi katketa kesken.
Suomen lisenssimarkkina tekee maksupolusta aiempaa näkyvämmän kilpailutekijän
Suomen rahapelijärjestelmä elää jo siirtymävaihetta. Toimilupia on voinut hakea 1.3.2026 alkaen, ja lisenssin saaneet operaattorit pääsevät aloittamaan luvanvaraisen toiminnan aikaisintaan 1.7.2027. Vahva tunnistautuminen, pelaajan tunnistaminen ja valvottu toimintaympäristö kuuluvat jatkossa suomalaisille tarjottavan palvelun perusrakenteeseen. Bonusvedot on käynyt uudistuksen aikataulua ja vaikutuksia läpi tarkemmin artikkelissa Suomen rahapelimarkkinasta vuosina 2026 ja 2027.
Maksamisen kannalta kysymys ei ole enää pelkästään siitä, mikä maksutapa on nopein. Lisenssimarkkinassa maksupolun pitää sovittaa yhteen tunnistaminen, maksun toteutus, pelaajan suojaamiseen liittyvät kontrollit ja kotiutuksen käsittely. Hyvä mobiilipolku ei tarkoita kontrollien karsimista vaan sitä, että pakolliset vaiheet hoidetaan selkeästi ja ilman turhaa toistoa.
Kilpailu voi siis siirtyä näkyvistä maksulogoista prosessin laatuun. Kahdella kasinolla voi olla sama pankki- tai korttipohjainen maksutapa, vaikkapa Brite tai Siirto taustalla, mutta koettu nopeus eroaa silti, jos toisella talletuksen vahvistus, KYC-tarkistus tai kotiutuspyynnön käsittely nojaa enemmän käsityöhön.
Mitä Suomen maksudatasta kannattaa seurata seuraavaksi
Vuoden 2026 asetelmassa kiinnostavimpia lukuja eivät ole yksittäisten maksusovellusten markkinaosuudet vaan maksamisen rakenteen muutosta kuvaavat mittarit. Ensimmäinen niistä on mobiilisovelluksella käynnistettyjen korttimaksujen osuus. Jos se jatkaa nousuaan samalla kun fyysisen kortin osuus kutistuu, puhelin vakiintuu maksamisen oletusnäkymäksi riippumatta siitä, mikä väline taustalla on.
Toinen seurattava on pikamaksujen osuus tilisiirroista. Vuoden 2025 jälkipuoliskolla 12,3 prosenttia lähetetyistä tilisiirroista oli pikamaksuja, mutta euromääräinen osuus jäi 5,3 prosenttiin. Ero kertoo, että pikamaksut ovat yleisiä kappalemäärissä, kun taas isot rahavirrat liikkuvat yhä muita reittejä. Nettikasinoiden kannalta juuri kappalemäärä on se mielenkiintoinen luku, koska pelaajan kokema nopeus syntyy yhdestä siirrosta eikä koko järjestelmän volyymista.
Kolmas on mobiilin ja desktopin suhde online-rahapelaamisessa. Euroopassa mobiilin osuus kipusi 56 prosentista 58:aan yhdessä vuodessa, ja pitkän aikavälin ennuste osoittaa yhä ylöspäin. Jos suunta pitää, maksupolun mobiilikäytettävyys lakkaa olemasta erillinen ominaisuus ja muuttuu perusvaatimukseksi.
Neljäs ja Suomen kannalta kutkuttavin mittari syntyy vasta lisenssimarkkinan käynnistyttyä: saadaanko viranomaisilta tai toimialalta vertailukelpoista tietoa siitä, miten suomalaiset oikeasti käyttävät eri maksutapoja lisensoiduissa rahapelipalveluissa. Nyt yleinen maksudata ja eurooppalainen gambling-data osoittavat samaan suuntaan, mutta niiden väliin jää tietokatkos. Sen paikkaaminen olisi paljon arvokkaampaa kuin uusi lista siitä, mitkä maksulogot vilkkuvat kasinoiden kassoilla juuri tällä viikolla.