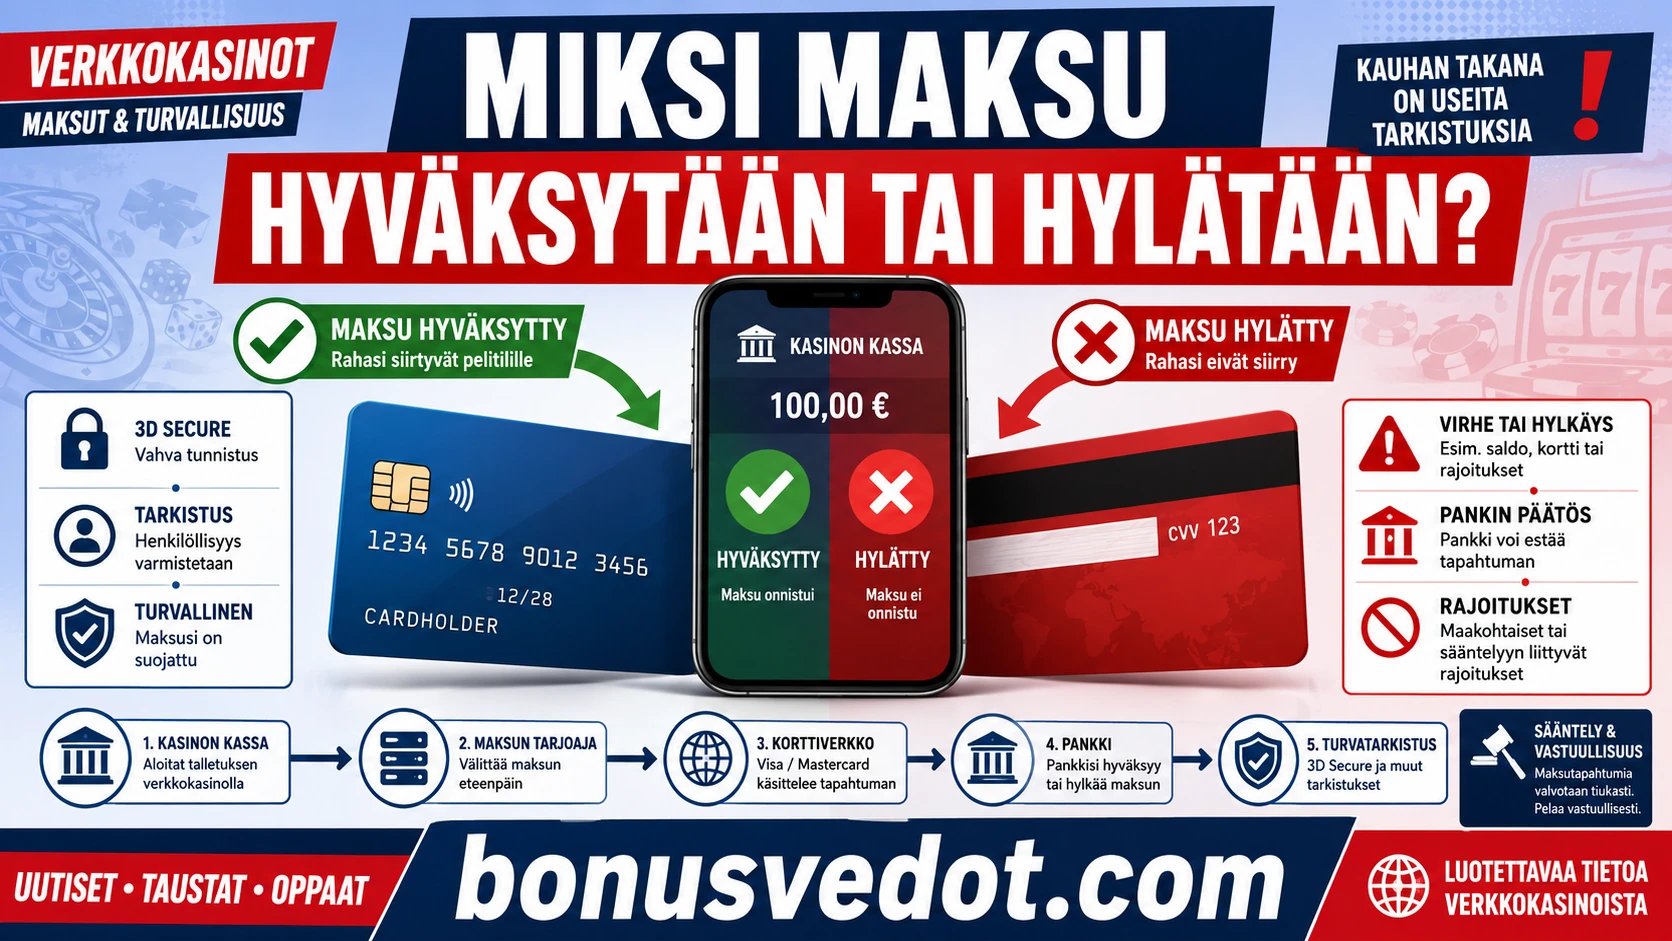
Sama maksukortti voi mennä läpi yhdellä nettikasinolla ja tulla torpatuksi toisella, vaikka tilillä olisi katetta ihan riittävästi. Selitys on lopulta aika arkinen: kasinotalletus ei kulje suoraan pelaajalta kasinolle, vaan matkan varrella on useampi toisistaan riippumaton päätöspiste. Kasinon kassa, maksupalveluntarjoaja, korttiverkko, kortin myöntänyt pankki ja monesti vielä erillinen tunnistautuminen vaikuttavat kaikki siihen, pääseekö tapahtuma maaliin asti. Suomessa mukaan voi tulla vielä viranomaisen määräämä maksuliikenne-esto.
Hylätty maksu ei siis yksinään kerro, missä kohtaa ketju katkesi.
Yksi kasinotalletus kulkee usean järjestelmän läpi
Korttitalletuksen reitti pelkistettynä: pelaaja → kasinon maksukassa → maksupalveluntarjoaja tai acquiring-pankki → Visa tai Mastercard → kortinmyöntäjä. Jokainen näistä näkee tapahtumasta eri tietoja ja tekee oman päätöksensä.
Kasino päättää itse, mitkä nettikasinon maksutavat se ylipäätään näyttää tietylle asiakkaalle ja missä maissa. Maksupalveluntarjoaja välittää pyynnön eteenpäin ja voi soveltaa omia teknisiä tai riskiperusteisia sääntöjään. Korttiverkko reitittää tapahtuman sovittujen pelisääntöjen mukaan, ja lopullisen hyväksynnän tai hylkäyksen tekee issuer eli kortinmyöntäjä sillä tiedolla, joka sille on tullut.
Tästä seuraa ensimmäinen käytännön ero. Jos maksutapaa ei näy kassassa lainkaan, kortinmyöntäjä ei ole ehtinyt hylätä yhtään mitään. Jos taas hylätty yritys näkyy pankin tai fintech-sovelluksen tapahtumissa, pyyntö on matkannut selvästi pidemmälle.
Missä vaiheessa kasinotalletus voi hylkääntyä
| Pelaajan havainto | Todennäköinen päätöspiste | Mitä havainto kertoo |
|---|---|---|
| Maksutapaa ei näy kassassa | Kasino tai maksupalveluntarjoaja | Menetelmä ei ole auki tälle asiakkaalle, tälle maalle tai tälle kassalle |
| Maksu epäonnistuu, mutta yritystä ei näy korttisovelluksessa | Kauppias tai PSP | Valtuutuspyyntö ei ole välttämättä päässyt kortinmyöntäjälle asti |
| Sovellus näyttää tapahtuman hylättynä | Kortinmyöntäjä | Issuer sai tapahtuman käsiteltäväkseen, ja syy löytyy usein tapahtuman tiedoista |
| 3D Secure jää kesken | Tunnistuskerros | Todentaminen katkeaa ennen lopullista hyväksyntää |
| Saaja on Suomen estolistalla oleva rahapeliyhtiö | Maksupalveluntarjoaja | Taustalla on lakisääteinen maksuliikenne-esto, ei korttivika |
Revolutin oma tukiohje antaa tähän kätevän vihjeen: jos hylättyä korttimaksua ei näy sovelluksen tapahtumissa ollenkaan, syy voi olla kauppiaan rajoituksissa tai kauppiaan päässä olevassa teknisessä ongelmassa. Tämähän on hyvä muistutus siitä, ettei jokainen hylkäys ole "pankin esto".
MCC kertoo maksun toimialaluokan mutta ei yksin päätä hyväksynnästä
Merchant Category Code eli MCC luokittelee kauppiaan sen mukaan, mitä palvelua se tarjoaa. Rahapelaamiseen liittyviä MCC-luokkia käytetään tunnistussignaalina niin riskienhallinnassa kuin käyttäjän omissa estoissa. Itse koodi ei silti hyväksy tai hylkää mitään: se on yksi tapahtuman tieto, jonka perusteella kortinmyöntäjä tai maksusovelluksen turvaominaisuus voi soveltaa omaa sääntöään.
Ero kannattaa pitää mielessä myös Visa kasinoilla tehtävissä talletuksissa. Visa on korttiverkko, mutta päätösvalta jakautuu verkon, kauppiaan maksuketjun ja kortinmyöntäjän kesken. Siksi lause "Visa esti maksun" jää yleensä liian karkeaksi selitykseksi.
3D Secure tuo maksuketjuun oman tunnistusvaiheensa
PSD2 nosti vahvan asiakastunnistamisen eli SCA:n osaksi normaalia sähköistä maksamista Euroopassa. Verkkokauppamaksuissa EMV 3-D Secure hoitaa tiedonvaihdon kauppiaan ja kortinmyöntäjän välillä, ja pelaaja näkee sen tyypillisesti pankkisovelluksen hyväksyntäpyyntönä tai muuna lisävahvistuksena.
Tunnistuksen kaatuminen ja kortinmyöntäjän tekemä hylkäys ovat kaksi eri asiaa. Jos 3D Secure katkeaa, maksu jää roikkumaan jo ennen varsinaista korttivarmennusta. Vikaa metsästäessä kannattaa siis erottaa kolme kohtaa: lähtikö maksu kassasta eteenpäin, meniko tunnistus läpi ja mitä issuer lopulta vastasi.
Miksi sama kortti toimii kasinolla A mutta ei kasinolla B
Kahdella kasinolla voi olla eri maksupalveluntarjoaja, eri acquiring-ratkaisu ja täysin erilaiset kassasäännöt. Myös korttityyppien hyväksyntä vaihtelee: yksi kassa nielaisee virtuaalikortin ongelmitta, toinen ei käsittele sitä samalla tavalla. Tapahtuman maa-, valuutta- ja riskitiedot voivat sekin poiketa, vaikka kortti olisi sama.
Nyrkkisääntönä voidaan pitää sitä, ettei yksi onnistunut testitalletus todista mitään pysyvää. Summa, valuutta, maa, korttituote ja kauppiaan tekninen reitti elävät, joten maksutavan toimivuus kannattaa kirjata kasinokohtaisena ja tapahtumakohtaisena havaintona. "Tämä kortti toimii aina kasinoilla" on siis lupaus, jota kukaan ei pysty pitämään. Rajaus korostuu fintech-korteissa, joita käytetään sekä fyysisinä että virtuaalisina.
Revolut havainnollistaa asian mainiosti. Kasinolla Revolut voi tarkoittaa ihan tavallista korttimaksua, jossa Revolutin myöntämä Visa- tai Mastercard-kortti kulkee korttiverkon läpi. Toisessa palvelussa rahansiirto nojaa pankkitunnistukseen ja aivan erilaiseen Pay N Play -reittiin, kuten Trustlyn tai Briten tyyppisiin ratkaisuihin. Lisätietoja Revolutin käytöstä eri kasinoympäristöissä löytyy osoitteesta Revolut-kasino.fi. Sama rahalähde ei siis tarkoita samaa maksutekniikkaa.
Revolutin rahapeliblokki ja Suomen maksuliikenne-esto ovat eri asioita
Revolutin Gambling Block on käyttäjän oman tilin turvaominaisuus, joka pysäyttää rahapeliksi tunnistettuja korttimaksuja. Revolut kertoo tunnistavansa nämä tapahtumat rahapelaamiseen liittyvien MCC-luokkien avulla. Esto puree korttimaksuihin, eikä se Revolutin ohjeen mukaan kata samalla tavalla esimerkiksi pankkisiirtoja tai kolmannen osapuolen sovellusten kautta tehtyjä maksuja. Päälle esto menee heti, mutta sen poistumisessa voi kestää jopa 48 tuntia.
Suomen maksuliikenne-esto on tästä täysin erillinen viranomaismekanismi. Poliisihallituksen mukaan maksupalveluntarjoajien on estettävä maksut niille rahapeliyhtiöille, jotka ovat markkinointikiellon takia päätyneet estolistalle. Estot koskevat useita maksutapoja eivätkä pelkkiä kortteja, ja nykyisen järjestelmän maksuliikenne-estot ovat voimassa kesäkuun 2027 loppuun. Pelaajan oma sovellusasetus ja lakisääteinen esto ovat kaksi eri päätöskerrosta.
Korttimaksu ja Pay N Play epäonnistuvat eri kohdissa
Korttimaksussa pelin tekevät merchant, acquirer, korttiverkko ja issuer. Pay N Play kasinoilla reitti on pankkipohjainen, ja tunnistautuminen hoitaa samalla kasinotilin avaamisen tai asiakkaan tunnistamisen. Korttimaksun hylkäyskoodi ei siksi kerro yhtään mitään siitä, toimisiko pankkipohjainen vaihtoehto.
Talletus ja kotiutus kannattaa niin ikään pitää erillään. Hyväksytty talletus todistaa vain sen, että kyseinen sisäänpäin kulkeva tapahtuma meni läpi. Kotiutuksessa kasino voi käyttää eri kanavaa ja tehdä omat henkilöllisyys-, tilinomistus- ja rahanpesun estämiseen liittyvät tarkistuksensa. Pelaaja ei voi esimerkiksi tallettaa rahaa Zimplerillä ja vaatia voittojaan ulos Trustlyn verkon kautta, jos kasino ei sellaista reittiä tarjoa. Oletus "talletus onnistui, joten kotiutus menee samalla tavalla" kaatuu näihin ehtoihin yllättävän usein.
Näin paikannat maksuketjun ongelman
- Tarkista ensin, näkyykö haluttu maksutapa ylipäätään kasinon kassassa.
- Jos korttimaksu epäonnistuu, katso näkyykö yritys kortinmyöntäjän sovelluksessa.
- Jos tapahtuma näkyy, lue hylkäyksen status tai syykoodi ennen kuin yrität uudelleen.
- Jos 3D Secure käynnistyy, varmista ettei selain tai sovellus katkaise tunnistusta kesken kaiken.
- Revolut-kortilla tarkista erikseen Gambling Blockin tila ja tapahtuman ilmoittama syy.
- Jos saaja on Suomen estolistalla, kyse on viranomaisen maksuliikenne-estosta eikä teknisestä korttiviasta.
Näillä havainnoilla ympäripyöreä "maksu ei toimi" muuttuu tarkaksi kysymykseksi: pysähtyikö tapahtuma kassaan, maksupalveluntarjoajalle, tunnistukseen, kortinmyöntäjälle vai sääntelyyn. Vasta sen jälkeen kannattaa vaihtaa korttia, kokeilla Siirron kaltaista toista reittiä tai ottaa yhteyttä oikeaan osapuoleen.